
网格交易:网格参数与收益率和最大回撤


网格交易的原理文章很多,在这里就不做太多论述,有兴趣的可以自行搜索。本文主要讨论等资金等比例网格模型的收益率和最大回撤,即,每个网格百分比大小一样,所分配的资金量也是一样的。也详细模拟回测了网格策略的参数配置对收益率和最大回撤的影响。
网格参数
本段将回答下面问题:
- 在等资金等比例网格模型条件下,如何确定每个网格的上下界以及网格的总数。
- 在等资金等比例网格模型条件下,如何确定每个网格所分配的资金数和买卖股票数量。
每个网格的上下界以及网格的总数
假设,我们期望股价 P \in [P_{low}, P_{high}] 范围内对股票做网格交易,超出该范围保持静默:即,股价高于 P_{high} 或者股价低于 P_{low} ,网格模型什么都不做。
假设,我们该股投入的最大起始资金 TotalMoney 。
假设,网格大小为 Threshold ,百分比单位。
那么第一个网格上界为: GridPrice_{high}^{(1)} = P_{high},
第一个网格下界为: GridPrice_{low}^{(1)} = P_{high} * (1 - Threshold \%)
第二个网格的上界为第一个网格的下界,即: GridPrice_{high}^{(2)} = GridPrice_{low}^{(1)} ,
第二个网格的下界为 GridPrice_{low}^{(2)} = GridPrice_{high}^{(2)} *(1 - Threshold \%)
依次类推,直到某个网格的下界限 >= P_{low} ,然后数一数就可以知道网格的总数 N 了。
即:
第 i 个网格的股价上界为上一个网格的下界 GridPrice_{high}^{(i)} = GridPrice_{low}^{(i - 1)}
第 i 个网格的股价下界为GridPrice_{low}^{(i)} = GridPrice_{high}^{(i)} * (1 - Threshold \%)
( i \in [1, N] , GridPrice_{low}^{(N)} <= P_{low}, GridPrice_{high}^{(N)} > P_{low} )
每个网格所分配的资金数和买卖股票数量
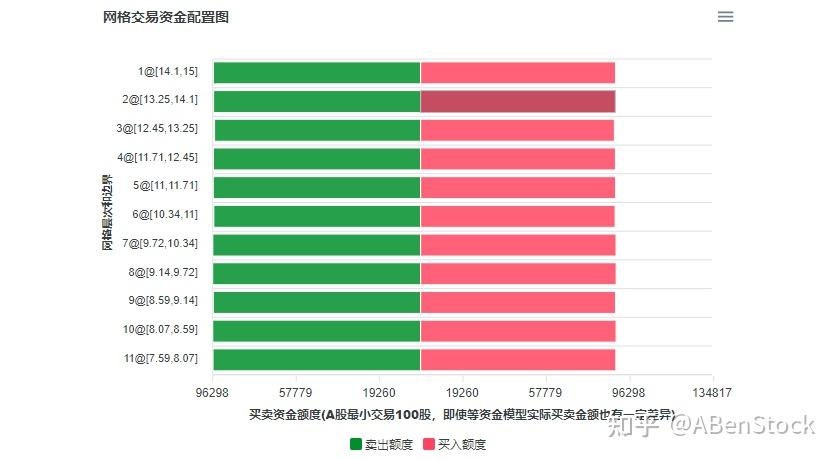
由于我们用的是等资金等比例模型,该股投入的最大起始资金 TotalMoney 是一定的,总的网格个数 N 也确定了,所以,每个网格对应的资金数 TotalMoney / N 。每个网格可以持有的股票数量等于每个网格对应的资金数除以该网格的股价下界,即第 i 个网格所买入的股票数量为 (TotalMoney/N/GridPrice_{low}^{(i)}) 。
另外还需要注意一点:普通A股的最小买入数量是1手,即100股,所以要做取整运算。可转债按照张来计算,期货也是1手来计算。但是总的来说不影响对网格模型的理解。
比如,有下面的网格配置,设定股价在[8, 15]元内做网格交易,网格大小为6%,模拟起始资金100万元。
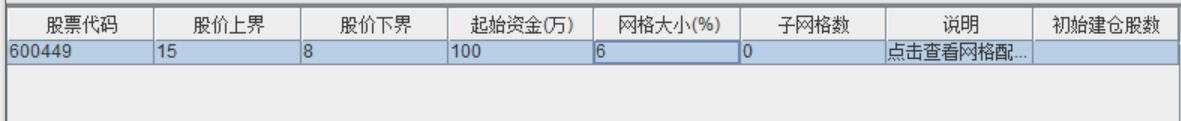
那么每个网格的上下界、资金分配以及买卖数量为:
同标的下网格大小对收益率的影响
下面主要讨论网格大小对收益率的影响。首先,网格越大,成交的次数越少;网格越密,成交的次数越多。这是毫无疑问的。其次,网格越小(越密),理论上能捕获到很多小的波动,收益率一定会越多吗?
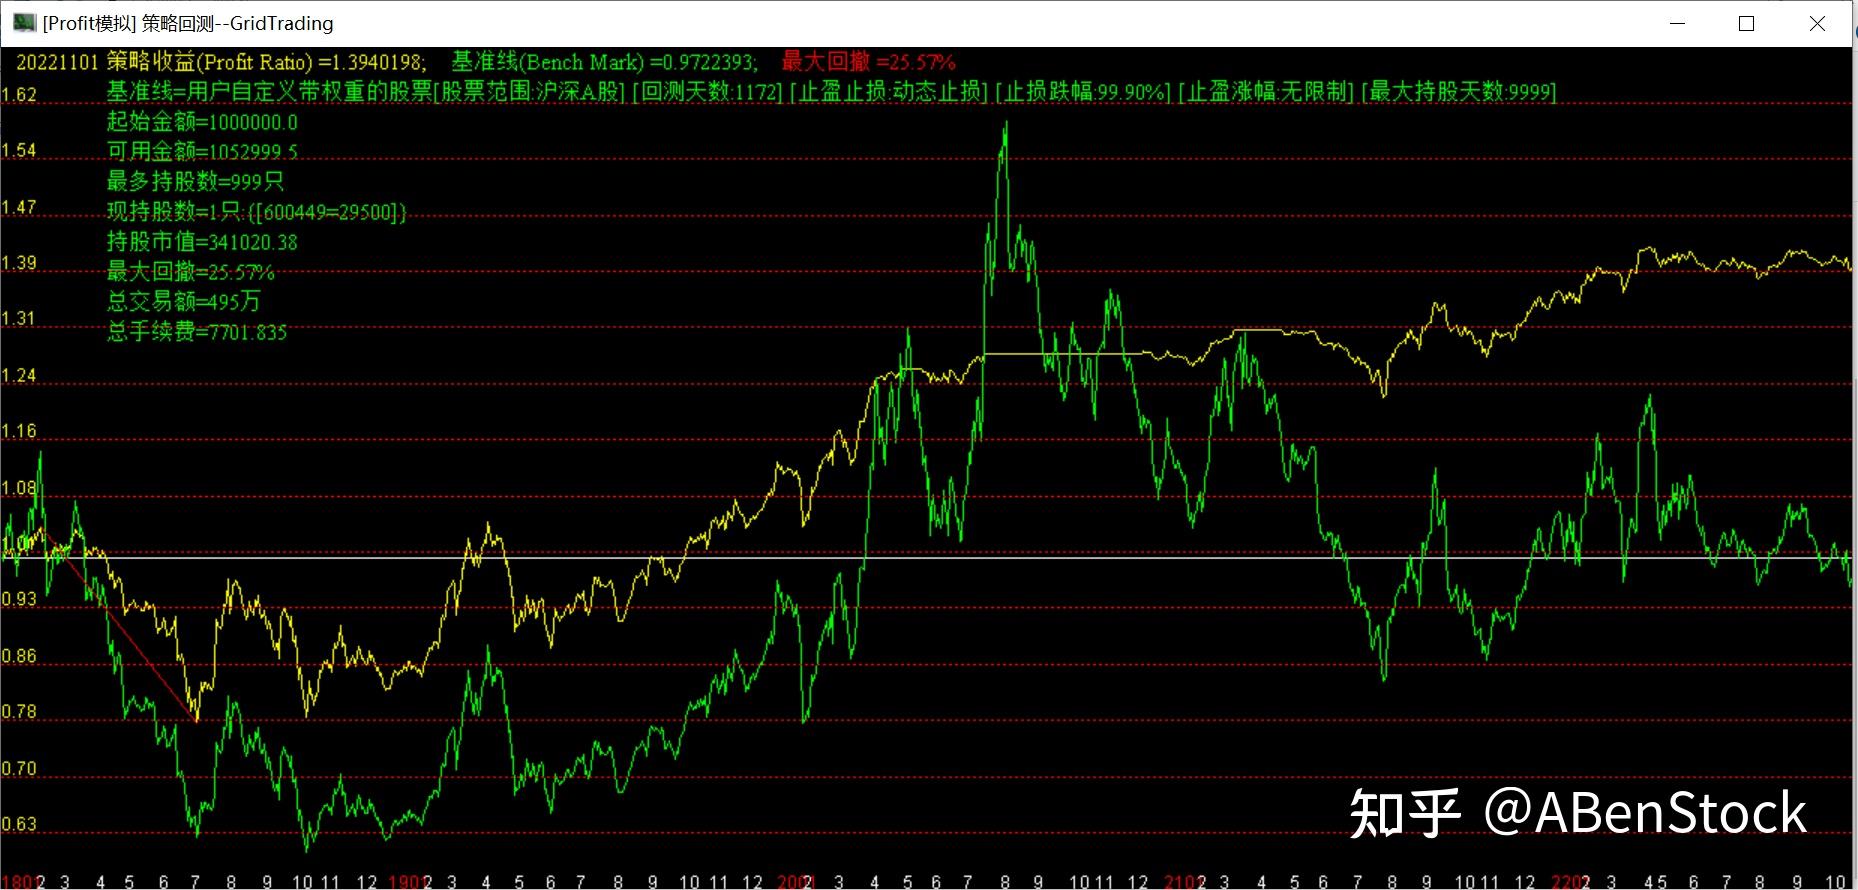
接下来做4个对比测试,同一标的宁夏建材,回测区间2018年1月1日 - 2022年11月1日,共4年11个月。忽略分红的情况下,标的股跌幅 -2.8\% 。
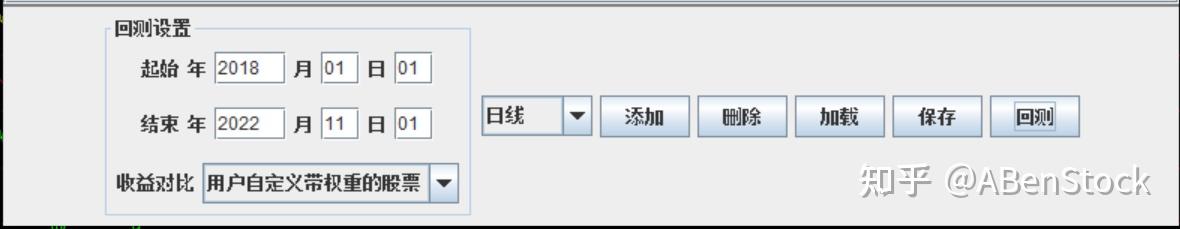
测试一:网格大小 2 \%
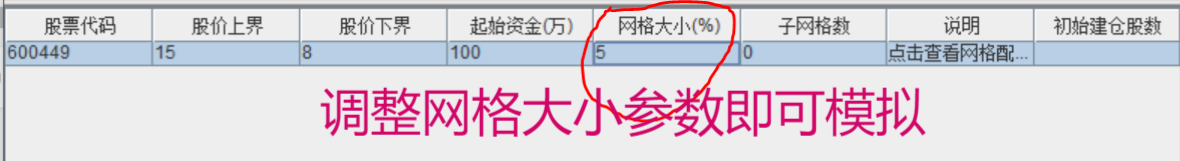
测试二:网格大小 5\%
测试三:网格大小 8\%
测试三:网格大小 20\%
回测结果:
测试一:网格大小 2 \%,收益率为 26.3\% ,最大回撤 26.24\%
测试二:网格大小 5\%,收益率为 34.3\% ,最大回撤 24.79\%
测试三:网格大小 8\%,收益率为 39.4\% ,最大回撤 25.57\%
测试四:网格大小 20\%,收益率为 23.8\% ,最大回撤 25.09\%
综上,网格大小对收益率有显著的差异,最大回撤基本持平。并不是网格越密越好,网格超大导致交易次数减少,反而收益率不高。黄色线为网格策略收益率,绿色线为对应的股票收益率。1是本金,大于1收益率为正,小于1收益率为负。网格交易模拟软件:https://pan.baidu.com/s/12rJ7MFwY6GOTJfeOWuFNIw?pwd=1234
单边上涨对收益率的影响
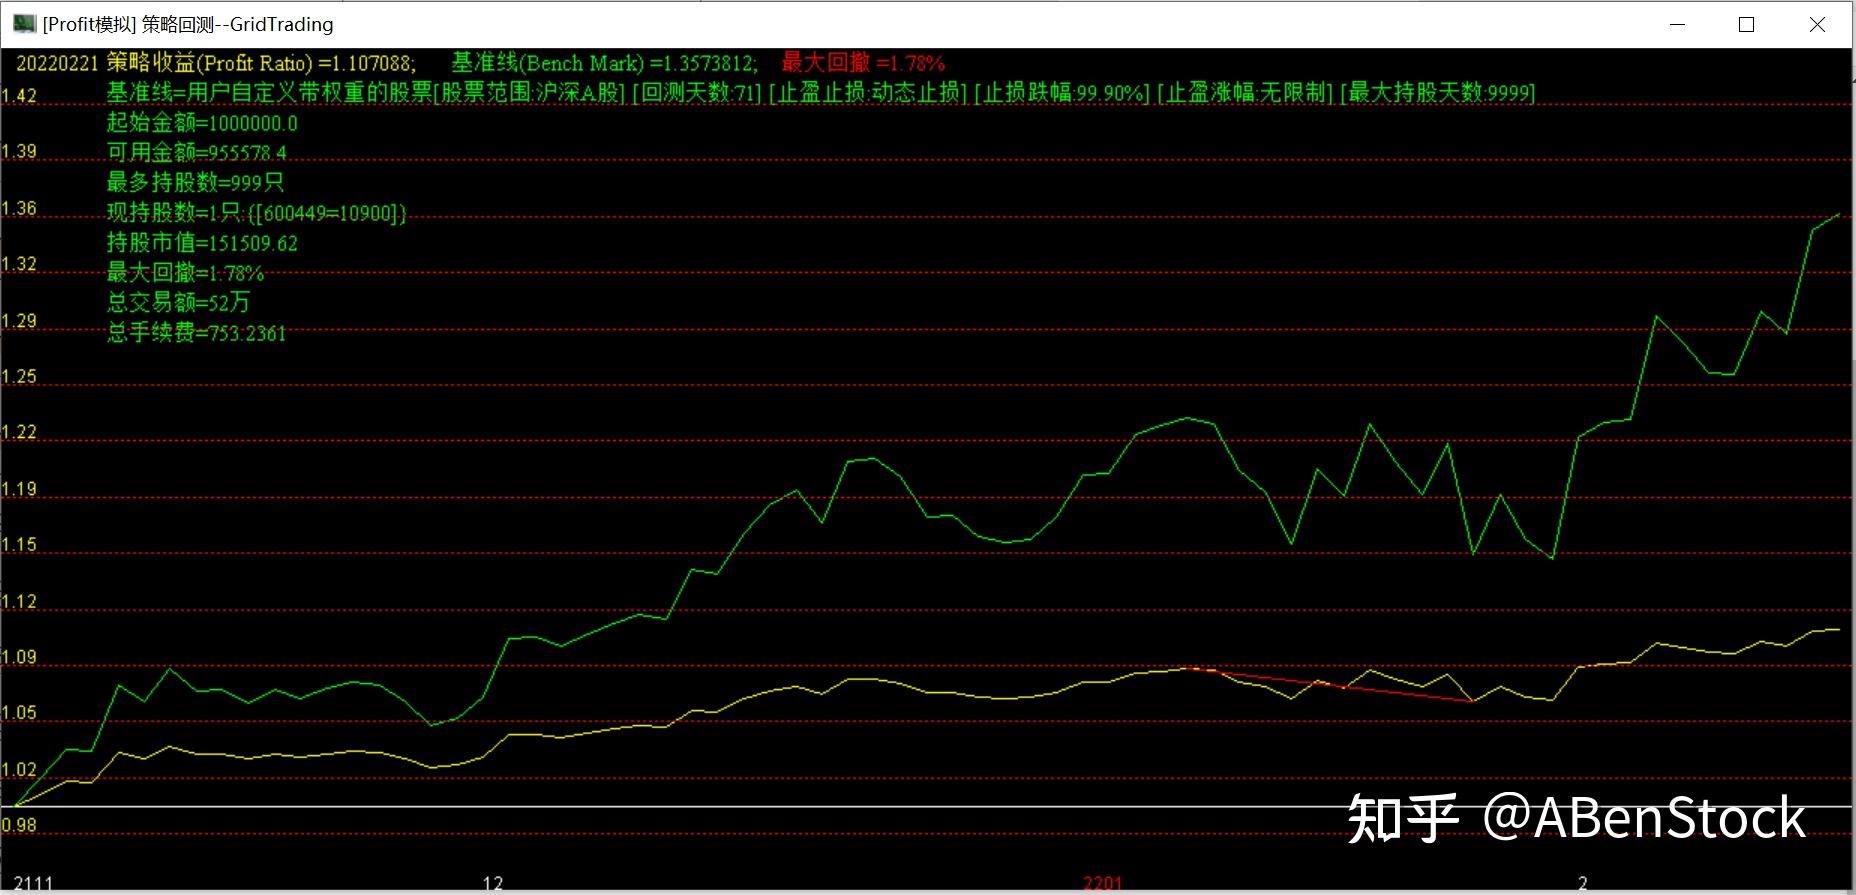
依宁夏建材为例, 5\% 的网格大小,在区间20211105-20220221这段区间内,标的涨幅 +35.7\% (绿色线),但是网格策略收益率 +10.7\% (黄色线),明显小于标的收益。
单边下跌对最大回撤的影响
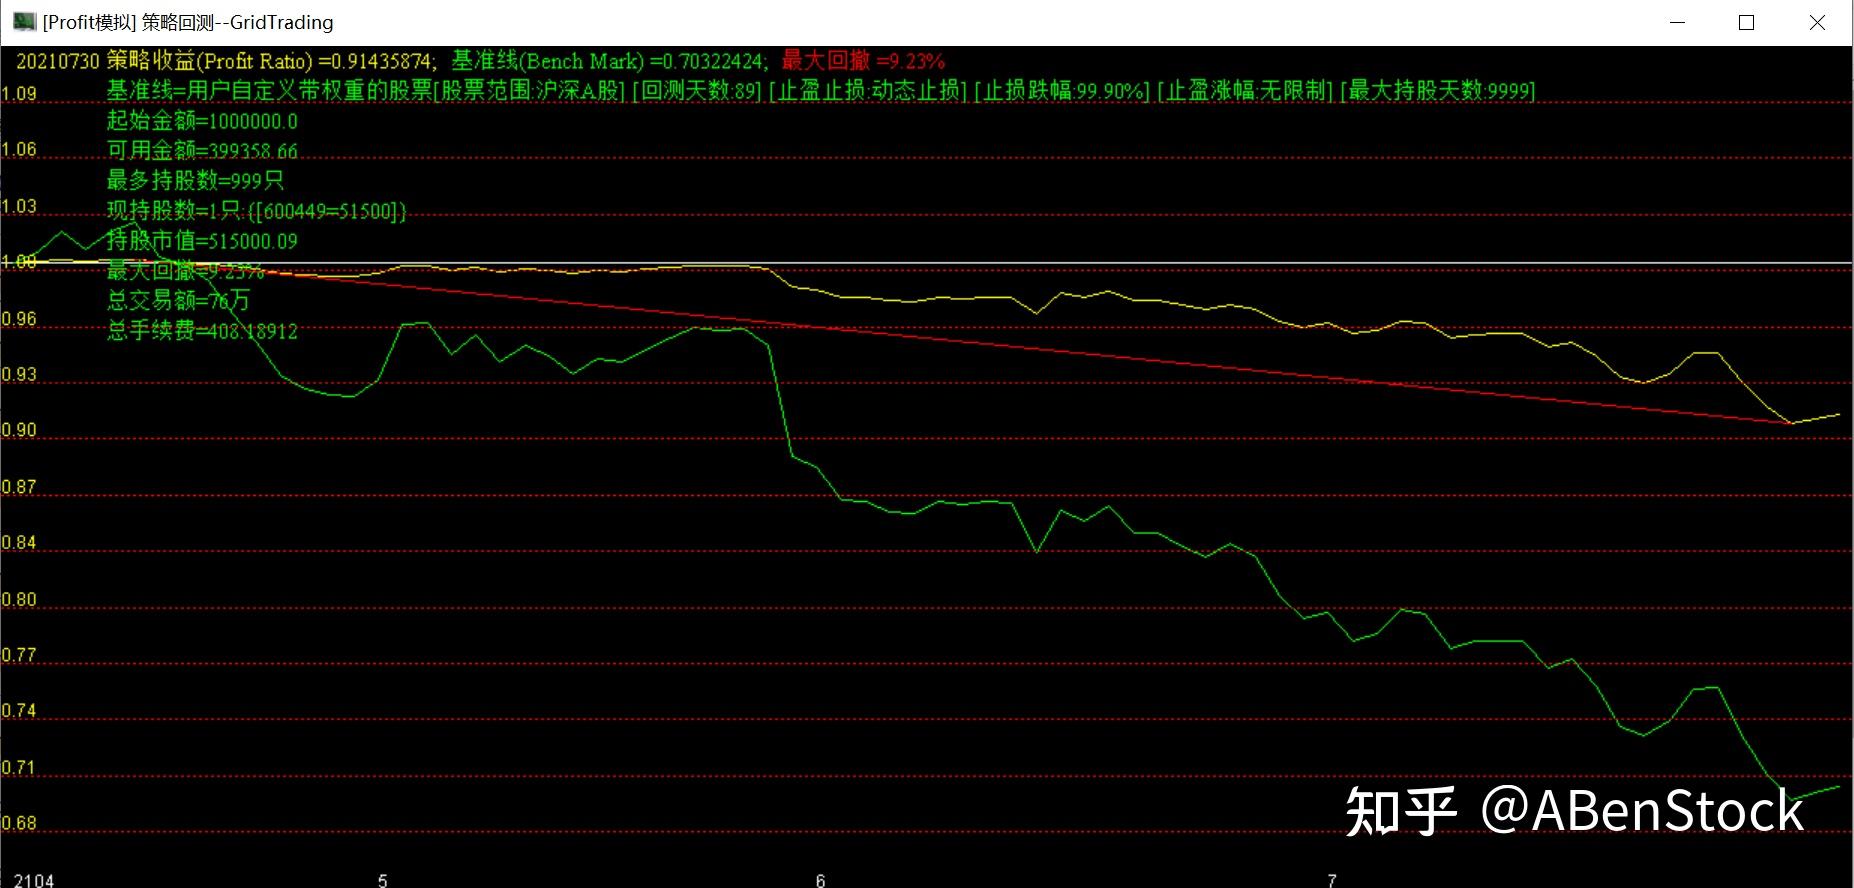
暴跌之下无完卵,除非空仓。既然选择了网格交易模型,也是要正面直视的。还是依相同标的宁夏建材为例, 5\% 的网格大小:20210323-20210730单边下跌 -30\% (绿色线),网格收益率 -8.6\% (黄色线)。网格交易正是有了资金管理和动态做波段,才使得暴跌行情下好于标的股。
最新版本的 网格交易回测软件 :https://public-abenstock-materials.gz.bcebos.com/ABenStock-GridTrading-Installer/GridTrading_Software_Latest.zip
增强了如下功能:
- 闲置资金购买国债逆回购 (效果不明显,蚊子再小也是肉)
- 使用子网格 (效果明显)
- 使用网格利润再投资 (效果明显)


仅仅是把我的思想/想法用在网格策略上,看能否提高收益率,做的更好。
pdf不是说提供简单试用功能吗,为什么我这里尝试只能付费才能使用?
第二个是,回测数据的颗粒度。我用的是日线级别的回测。如果用5分钟价格的回测会更准确。
2.回测期间为两部分,211105-220221、210323-210730
3.复不复权软件没说明,所以我不清楚
4.收益率,第一个期间标的38.4%/网格4.55%,第二个期间标的-26.8%/网格0.34%
5.最大回撤软件没有提供相应数据
我觉得问题可能在复权、收益率的口径、券商软件回测分时走势上面,不知我说的对不对,请指正