
网格交易:论网格上下界、网格大小的重要性


一、为什么要设置股价上界、股价下界
有的网格交易模型,上来就要求设置起始基准价p(比如10元),然后每上涨x%卖出多少股、每下跌x%买入多少股(比如,x是5%)。看起来设置很容易,但是这里有个误区:
一是:连续下跌N次后,到底跌到多少是个底?7元?5元?3元?即使跌到1元是不是还有足够的资金继续加仓?当初做网格的时候,资金是怎么规划的?
二是:连续上涨N次后,比如,涨到15,20,你的手里是否有足够的筹码?涨到30,你是否感觉高处不胜寒?是否还有勇气继续持有一部分股票?
上面的网格设置给我的感觉是太过任性,太过随意,它着重体现在资金分配和持有筹码的数量上。
因此,要设置,也必须要设置网格模型的股价上界、股价下界。即:
- 如果当前股价超过股价上界,我们会感觉风险较大,三十六计走为上计,清仓为好。
- 如果当前股价跌破股价下界,我们不会继续加仓,为我们当初的认知卖单,静等股价上升。
当且仅当股价在所设置的股价上界、股价下界范围内,网格模型才处于活动状态,否则处于休眠状态。
到底股价上界、股价下界设置多少,这是另外一个问题,因为它涉及到你对回测标的股票的把握,他人也不好给出建议。
二、网格模型的的探讨
2.1 每个网格上下界的讨论
前文已论述为何必须要设置股价上界、股价下界。当网格大小给定时,就很容易计算出每个格子的上界下界。具体的计算方式,请参考:
ABenStock:网格交易:网格参数与收益率和最大回撤 和
在这里用直白的话,结合ABenStock GridTrading网格交易回测分析软件,再罗嗦一次:
如下图所示:
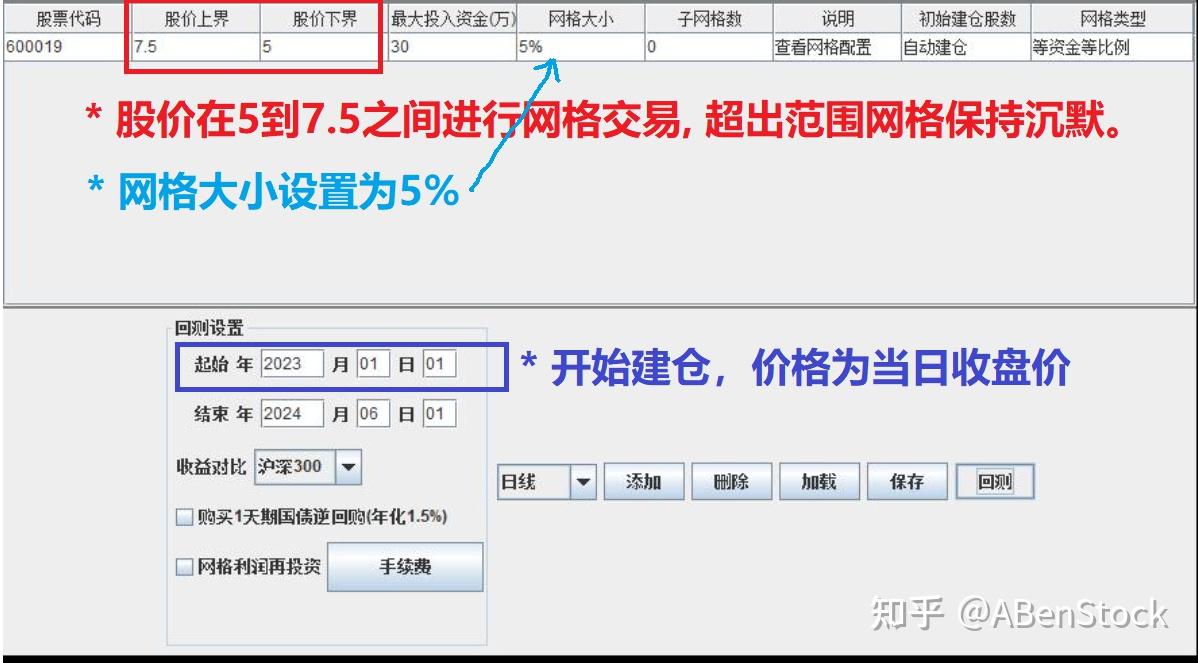
你设置的股价上界是:7.5元
你设置的股价下界是:5.0元
你设置的网格大小是:5%
你设置的资金总额是:30万
网格上下界的确定:
第一个网格上界:就是你设置的股价上界7.5元
第一个网格下界:该网格的上界乘以(1-网格大小%),即7.5 * (1 - 5%) = 7.12
第二个网格上界:上一个网格的下界,即7.12元
第二个网格下界:该网格的上界乘以(1-网格大小%),即7.12 * (1 - 5%) = 6.76
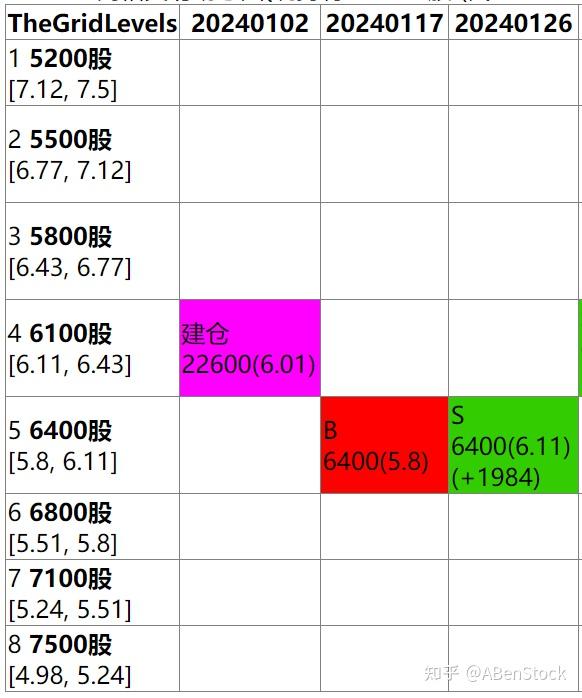
依次类推,直到某一网格的下界大于等于你设置的股价下界。然后数一数,就可以直到网格总数了。如下图所示:
一共分配了8个网格,第一个格子的上下界是:[7.12, 7.5], 第二个格子的上下界是:[6.77, 7.12],..., 第八个格子的上下界是:[4.98, 5.24]。(因为4.98 <= 5,所以停止下一个网格的计算)
2.2 每个网格买卖数量的探讨
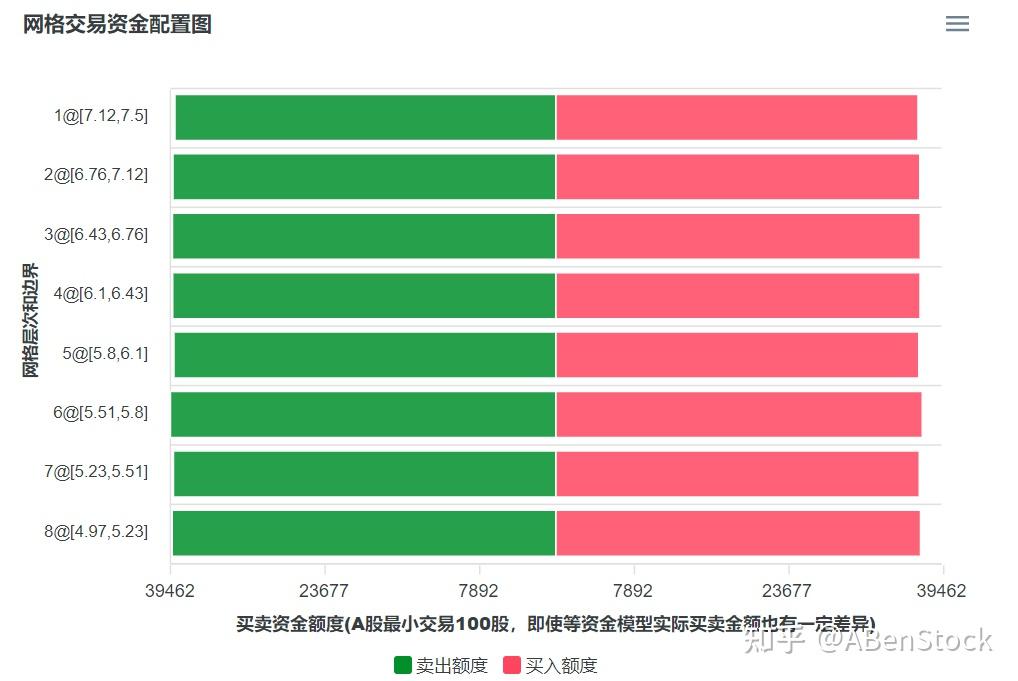
在这里选择最简单的模型:等资金等比例。即,每个格子分配的资金量一样,每个格子的百分比大小一样。因此每个格子分配的资金是:m = 总投资资金量除以网格总数 = 300000/8 = 37500元。每个格子买入的数量就是对应的资金除以该格子的下界。
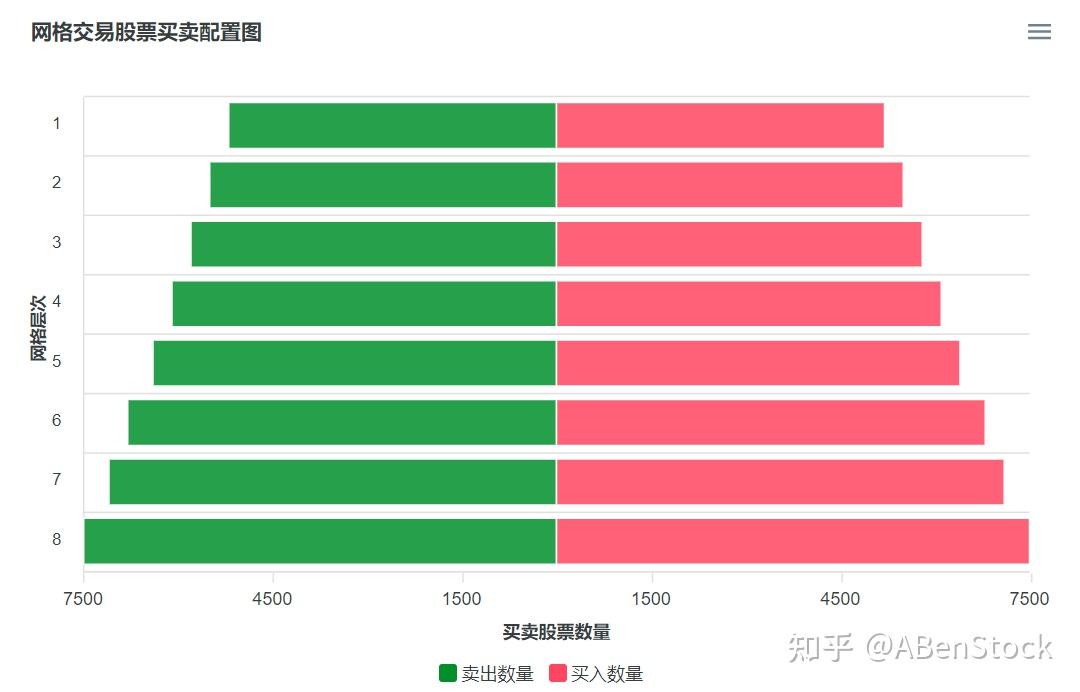
第一个网格应该买卖股数就等于卖出股数 = 37500/7.12 = 5200股 (对100取整)
第二个网格应该买卖股数就等于卖出股数 = 37500/6.77 = 5500股 (对100取整)
依次类推。
三、起始建仓数量的探讨
如上图所示,每个格子所应该买入的数量已经计算完成,接下来探讨第一次建仓时,应该买入多少股票呢?
假设你设置的起始回测日期是2024年1月2日。当日股票(宝钢股份)的收盘价是6.01元,跌破了第四个网格的下界6.11,但是还没有跌破第五个网格的下界5.8。所以,你应该买入第一个格子到第四个格子的股票总数量,即建仓股数 = (5200 + 5500 + 5800 + 6100)= 22600股。
其实,软件已经提供了动态展示网格模型的功能,只需要点击“查看网格配置”即可。
四、网格交易回测分析
首先,网格上下界和网格大小直接影响到网格交易的效率和收益。网格越大,成交的次数越少,而网格越密,成交的次数则越多。这是因为网格的大小决定了价格波动的敏感度,网格越小,系统对价格的微小变动就越敏感,从而能够捕获更多的交易机会。然而,这并不意味着网格越小越好,因为过小的网格可能会导致过多的交易成本,从而抵消掉部分收益。因此,选择合适的网格大小需要在收益和成本之间找到一个平衡点。
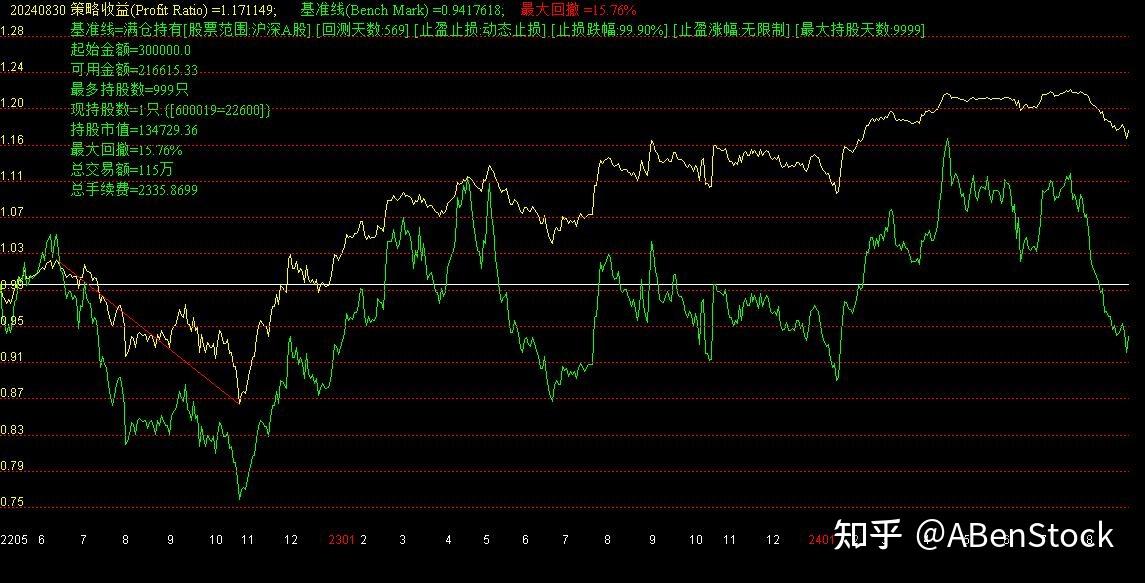
下面分别回测几个不同的网格大小,来进一步衡量其收益率和最大回撤。收益率,可以理解成对应的alpha,最大回撤可以理解成风险beta。它们四个测试均在2022.05.01到2024.09.01时间区间,股价上下界是[5, 7.5],在此期间回测标的宝钢股份(随意选的,没有荐股的意思)净值是0.941,本金是1,即亏损 -6%。
回测时间
测试一:网格大小1%,收益率是8.5%,最大回撤是16.01%
测试二:网格大小2%,收益率是12.5%,最大回撤是15.95%
测试三:网格大小5%,收益率是17.1%,最大回撤是15.73%
测试四:网格大小8%,收益率是12.9%,最大回撤是16.87%
五、结论
并不是网格越大越好,网格要适中才行。这只是对一直股票的回测,其他股票,或者ETF,它们的波动率肯定也相差很多。我坚信5%肯定不适合它们。所以需要相应的回测分析才能找到更好的网格参数。 甚至,你如果调整网格的上下界,也肯定会得到不同的收益。
网格交易:
1. 回测分析网格交易的收益。
2. 擦看网格交易的最大回撤。
3. 动态展示网格交易历史买卖点,买卖数量和收益。
4. 支持子网格设定。
5. 支持同时模拟多只股票。
长期执行下去,成本会变成负数。
网格交易链接:https://pan.baidu.com/s/12rJ7MFwY6GOTJfeOWuFNIw?pwd=1234
ABenStock旗下--GridTrading网格交易软件:
有兴趣的读者可以自行下载。
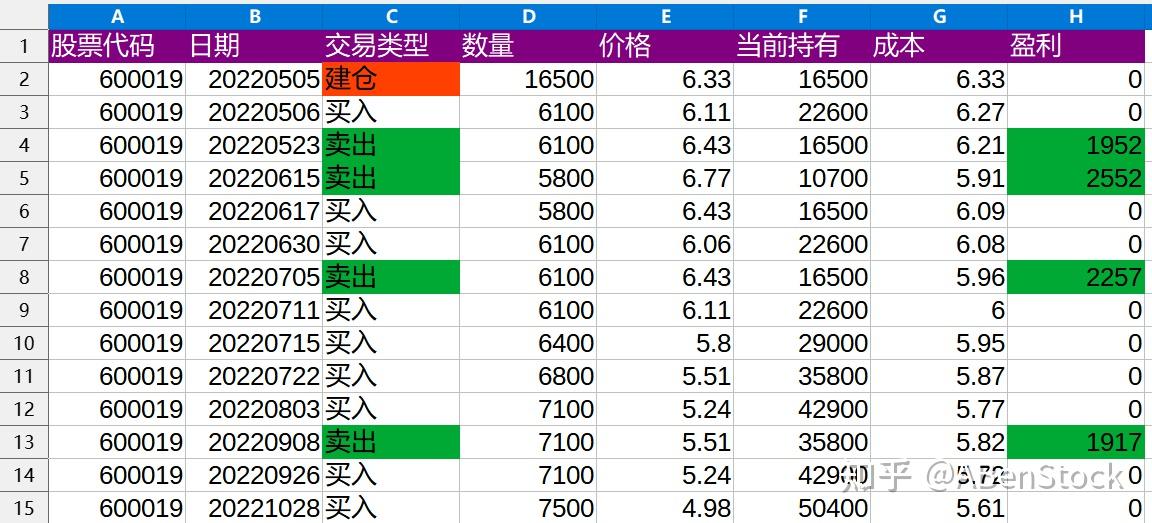
下面是它的回测记录Excel导出的报告,截取部分仅供参考。


发现你的交易方法跟我的很像,我的网格间隔等比5%,共用资金池,但我不买底仓,50份资金可以,用于10只股票的同时网格,10只股票(股票池中有同行业的,选取近利润增长率最高的一只,降低相关性),过去几年暴跌到最低点可以满仓(其实把总资金分割成40-45份,暴跌是上点杠杆,资金利用率最高)