
网格交易:ETF在5分钟K线回测下的收益率


大家可能都知道,沪深市场很多人在用ETF标的做网格交易。因为ETF有很多优势:
ETF拥有比股票和基金更高的流动性,有的ETF可以T+0交易。
ETF的费用低,没有印花税,可以为投资者节省大量的费用。
ETF投资组合可以让投资者以更少的成本获得更多的多元化投资机会,比如投资一手茅台,最少需要十几万,普通投资者根本不可能以茅台为标的做网格交易。
ETF投资组合拥有抗风险能力,可以有效缓解市场风险。
但是ETF的缺点也很明显:很多标的,虽然有很不错的成交量,但是波动率低。对于网格交易者来说,最直接的影响就是收益率降低。看过不少朋友说:把网格设小点,这样每日成交次数会多一些,再加上不用交印花税,佣金手续费低,估计收益率还是不错的。由于设定的网格太小,必须要用更密的颗粒度来回测,比如5分钟K线。
前文写过网格参数对收益率和最大回撤的影响,ABenStock:网格交易:网格参数与收益率和最大回撤。
本文将讨论网格大小 Threashold < 1\% (特密网格)的情况下,针对ETF标的,网格交易的收益率。
网格参数
配置网格参数之前,了解下ATR这个指标。
ATR又称 Average true range平均真实波动范围,简称ATR指标,是由J.Welles Wilder 发明的,ATR指标主要是用来衡量市场波动的强烈度,即为了显示市场变化率的指标。
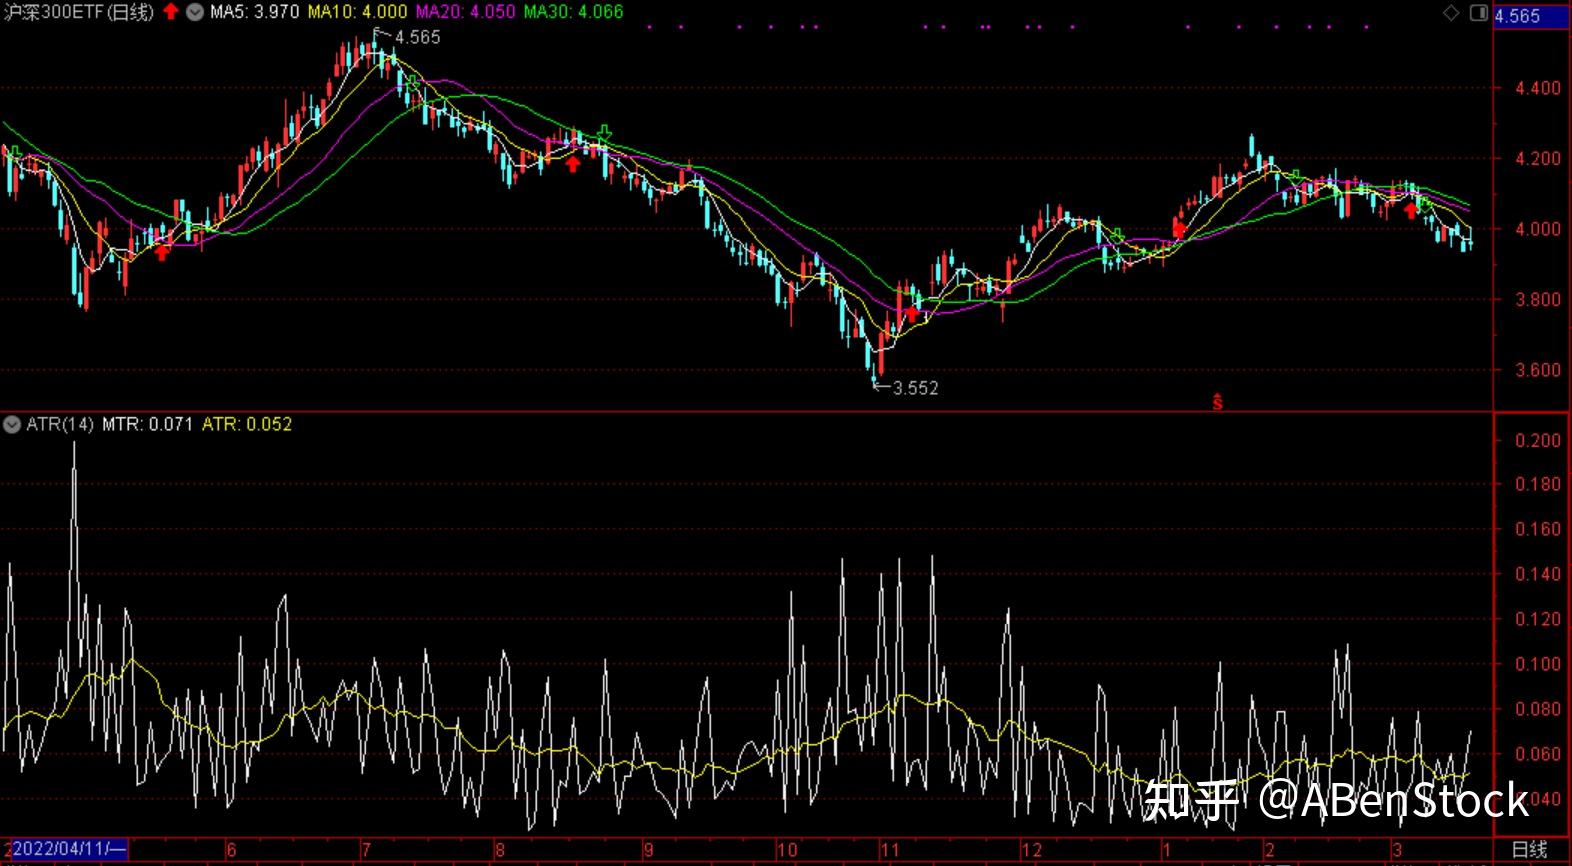
如下图,是沪深300ETF的 ATR 指标(510300,不复权,2022年4月至2023年3月),均值在0.06附近。
沪深300ETF的ATR
接下来,我们选择不同的网格大小来回测。
测试一:网格大小为 ATR 的大小,即 threshold = 0.06
测试二:网格大小为 ATR 的一半,即 threshold = 0.03
测试三:网格大小为 ATR 的二倍,即 threshold = 0.12
股价回测区间: [3.5, 4.6] ,回测日期 [2022.04.01 - 2023.02.01]
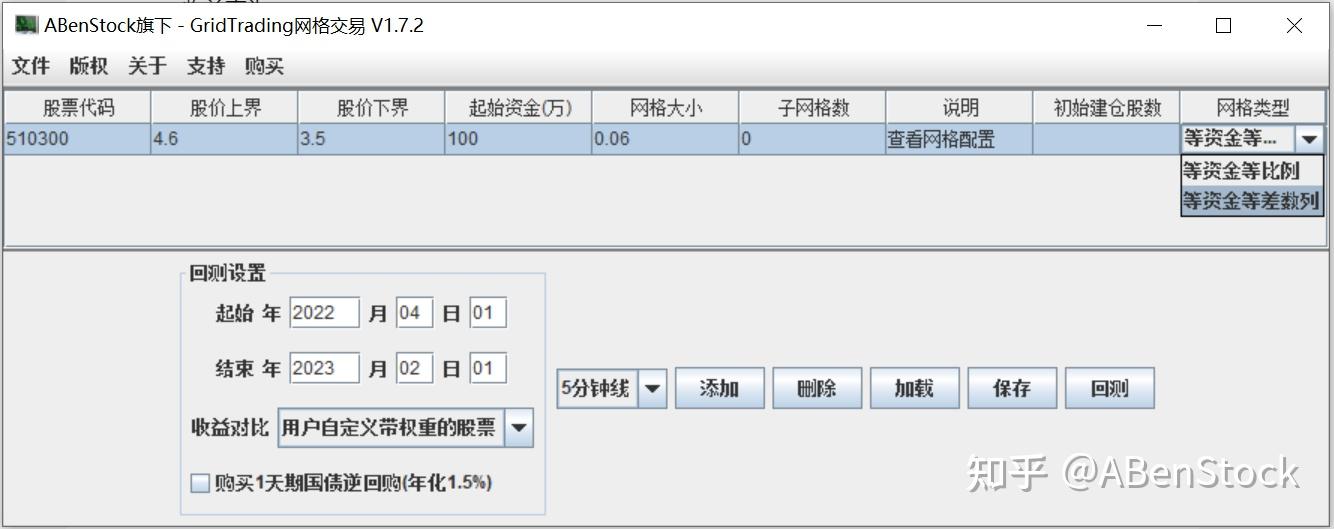
回测结果
同期沪深300ETF标的收益率为 1 - 0.998 = -0.002 = -0.2\%
注1:该回测为不复权下的回测结果。
注2:已经扣除佣金费用,目前ETF没有印花税。万2、5元起。
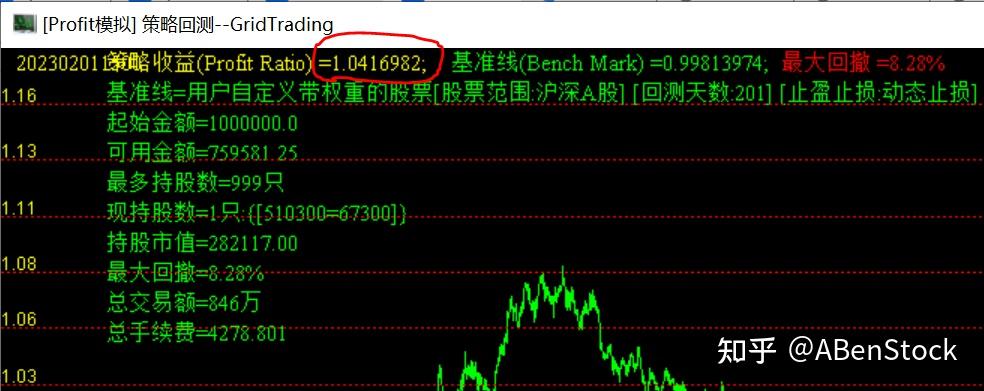
测试一:网格大小为 ATR 的大小,即 threshold = 0.06
收益率为 +4.16\% {共买入金额:8466758.0}; {共卖出金额:8230615.0};
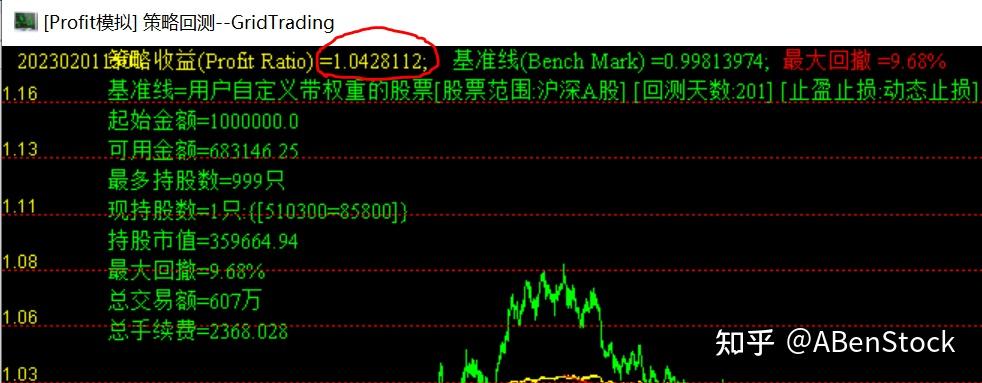
测试二:网格大小为 ATR 的一半,即 threshold = 0.03
收益率为: +4.28\% {共买入金额:6077312.0}; {共卖出金额:5762826.0};
测试三:网格大小为 ATR 的二倍,即 threshold = 0.12
收益率为 +5.00\% {共买入金额:1983979.9}; {共卖出金额:1746775.5};
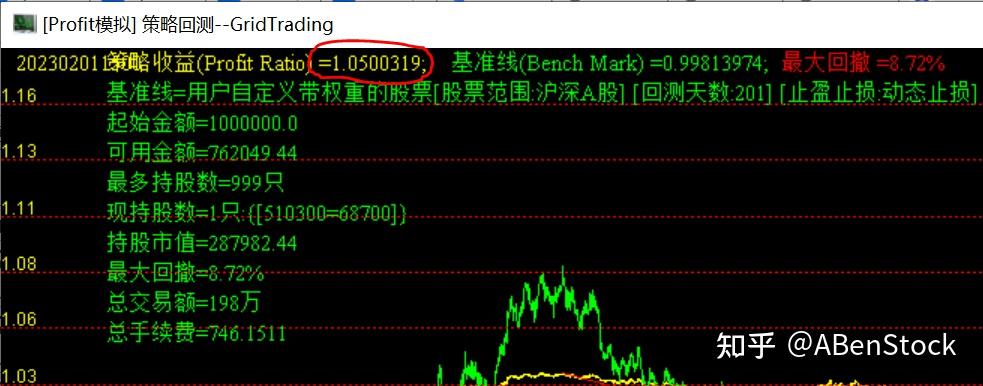
其中,测试2买卖次数最多,但是由于其每个网格对应的资金不多,总的交易额最少。
收益率增强
能否再提高收益率? 其实是可以的。下面引入子网格交易策略。
我这里的子网格,意思就是把一个普通的网格,再次划分 n 等份的小网格。以下图为例,子网格为2。意思就是把一个普通网格为0.12大小的网格,再均匀地划分成2个小网格,每个小网格大小为0.06。一般地,当一段时间内,股价低迷,波动率很低,使用某种算法(先卖个关子)就会触发子网格交易。
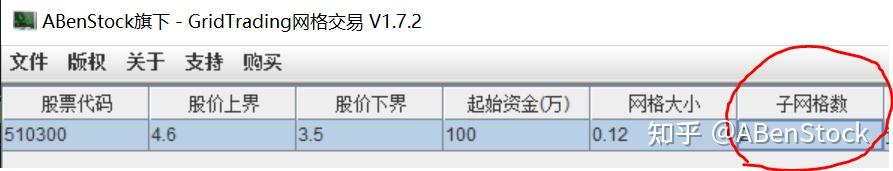
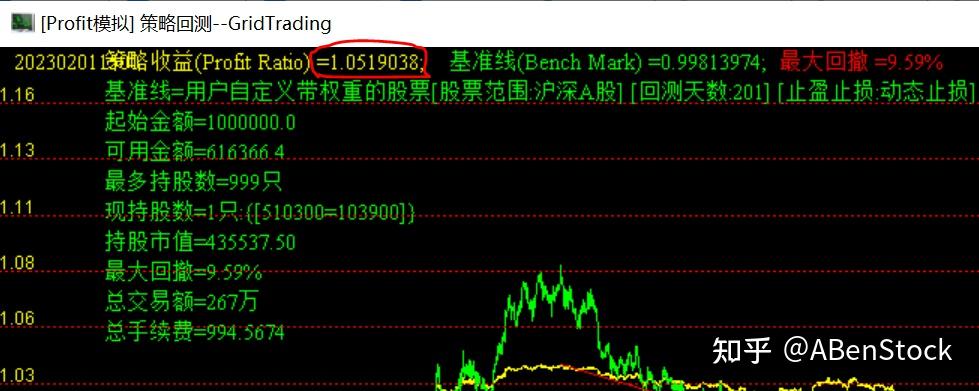
还是基于测试三,设置子网格为2,使用子网格以后,收益率提高了 +0.19\% 。苍蝇再小也是肉,不要看不起。基于我对普通A股的回测,(除去ETF、可转债等波动率小的标的),子网格可以提高收益率1% ~ 2%左右。
网格交易回测:软件链接:
https://pan.baidu.com/s/12rJ7MFwY6GOTJfeOWuFNIw?pwd=1234
收益率能不能再增强?
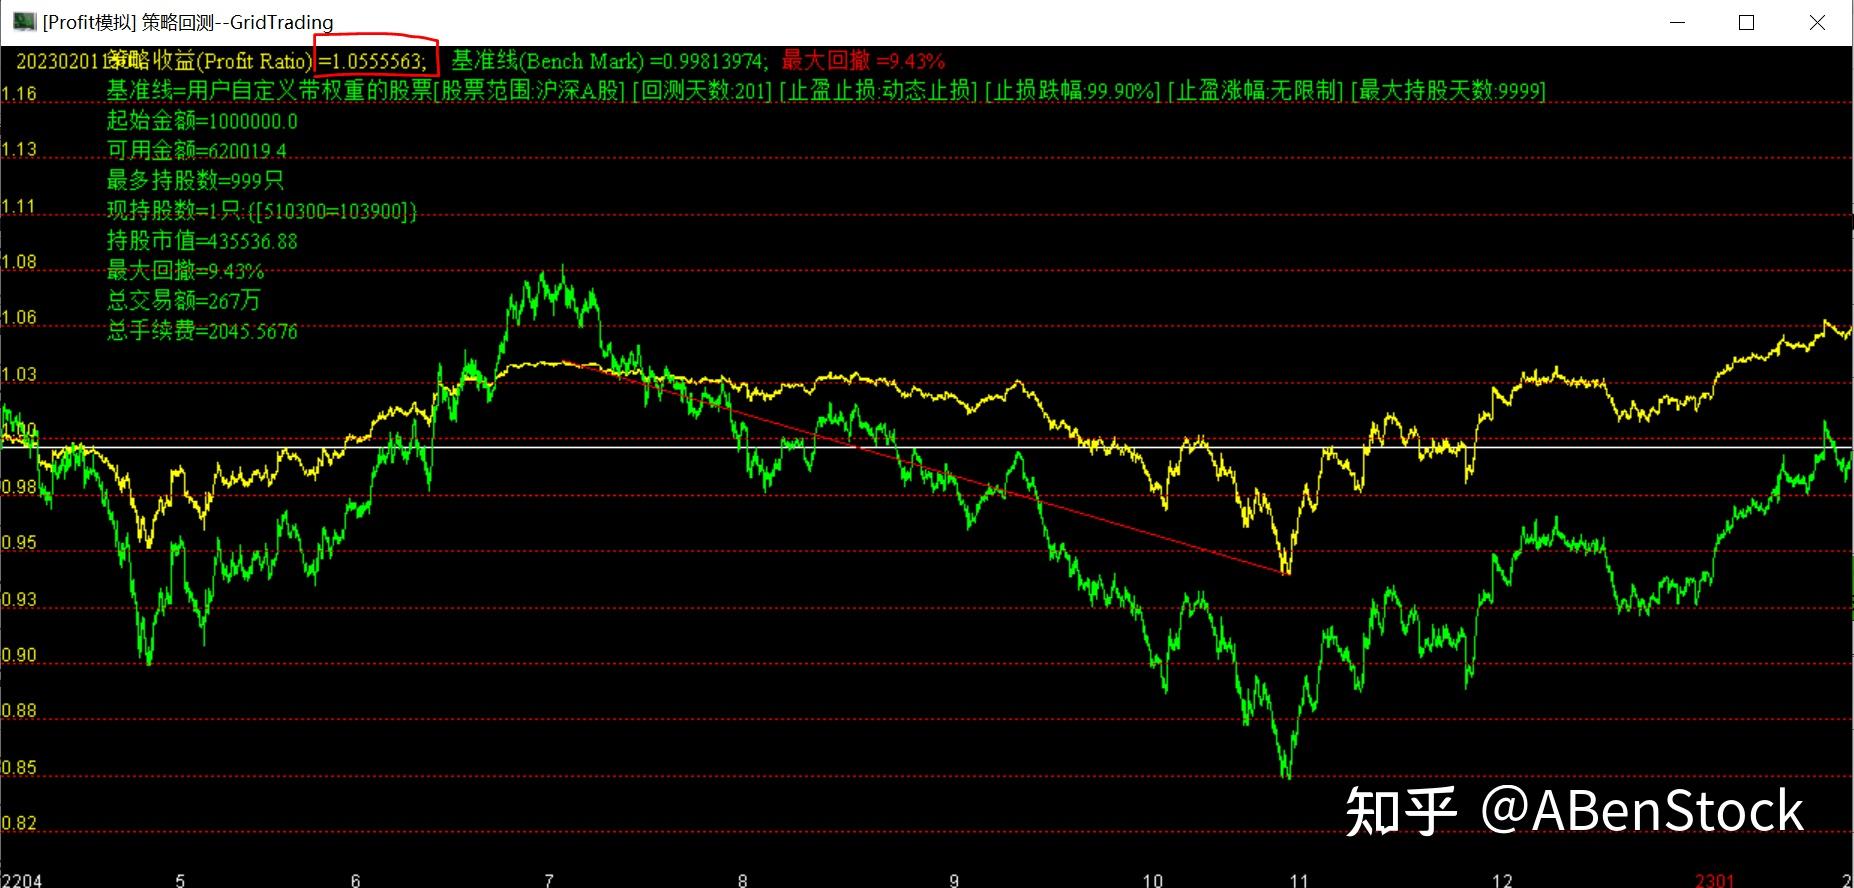
细心的朋友可能已经看到了,网格交易很多资金其实是闲置的,为了充分利用起来。可以购买国债逆回购。下面给出购买国债逆回购后的收益率。

测试四:购买国债逆回购 + 子网格 + 网格大小为 ATR 的一倍,即 threshold = 0.13
收益率为 +5.55\%
以下是2023年11月15日的补充内容。
使用波动率大的ETF做网格回测
比起沪深300ETF,H股ETF (510900)的波动率更大一点。截止2023年11月14日,H股ETF的300日平均振幅是1.852。而沪深300ETF的平均振幅是1.267。
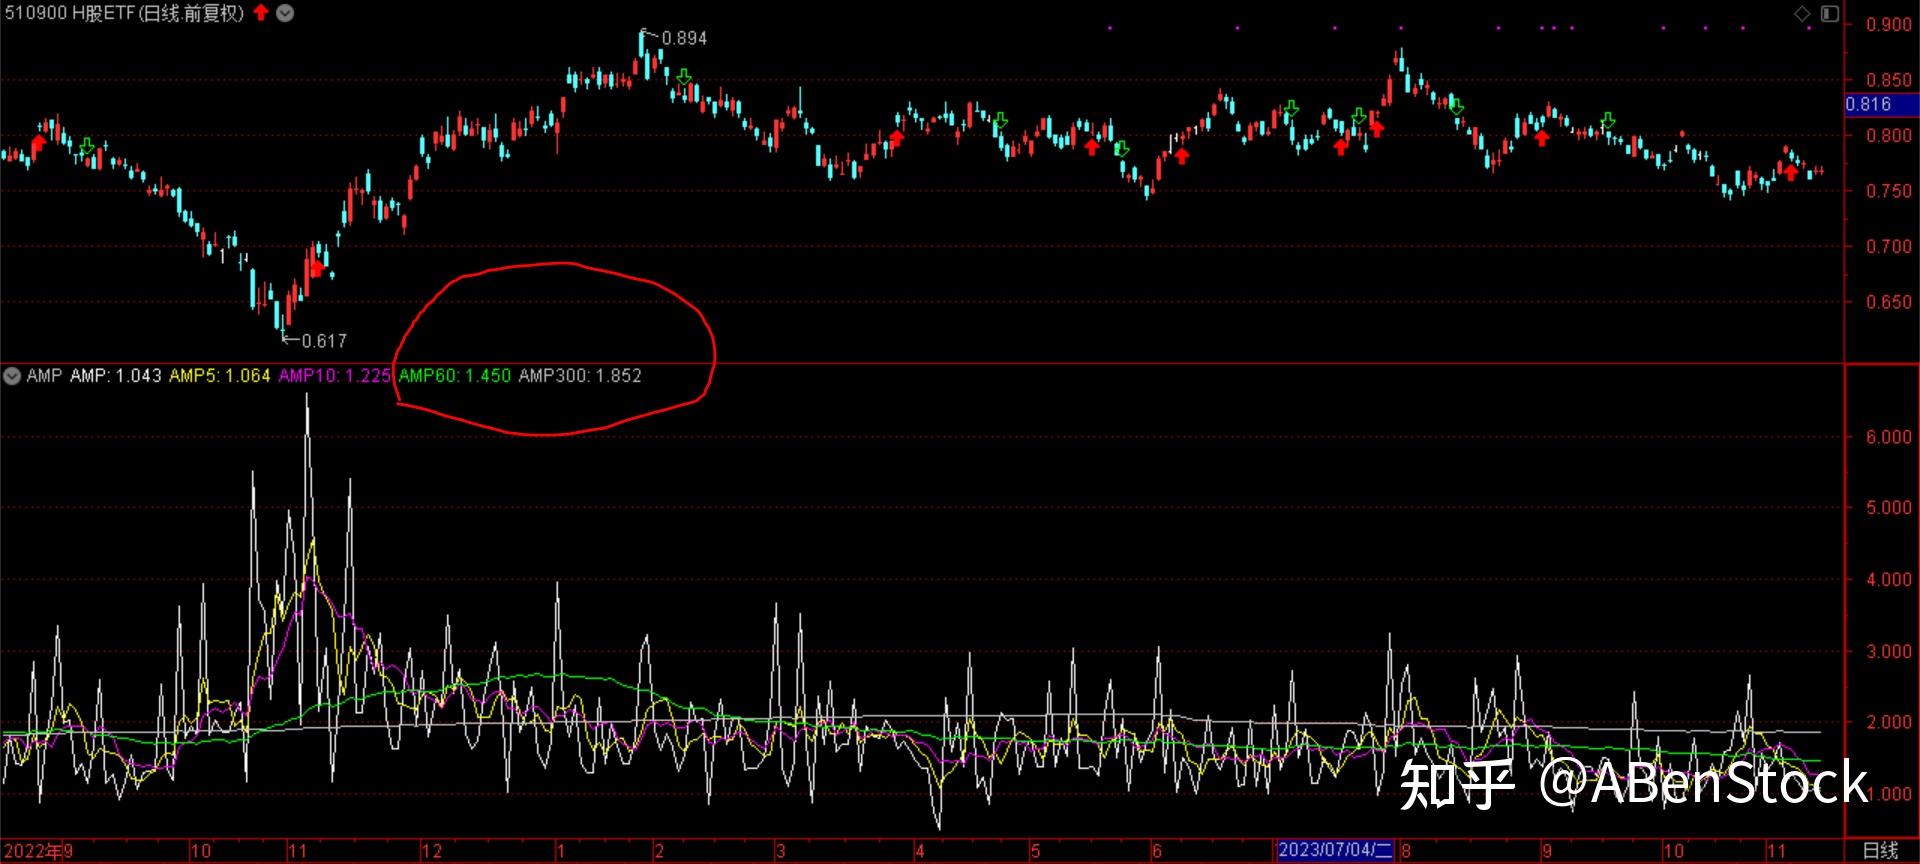
接下来用H股ETF做回测,回测日期[2022.12.01到2023.11.01],网格大小0.02,区间[0.75, 0.9],在此期间H股ETF跌幅 -5.3%,不使用策略增强(逆回购等)。
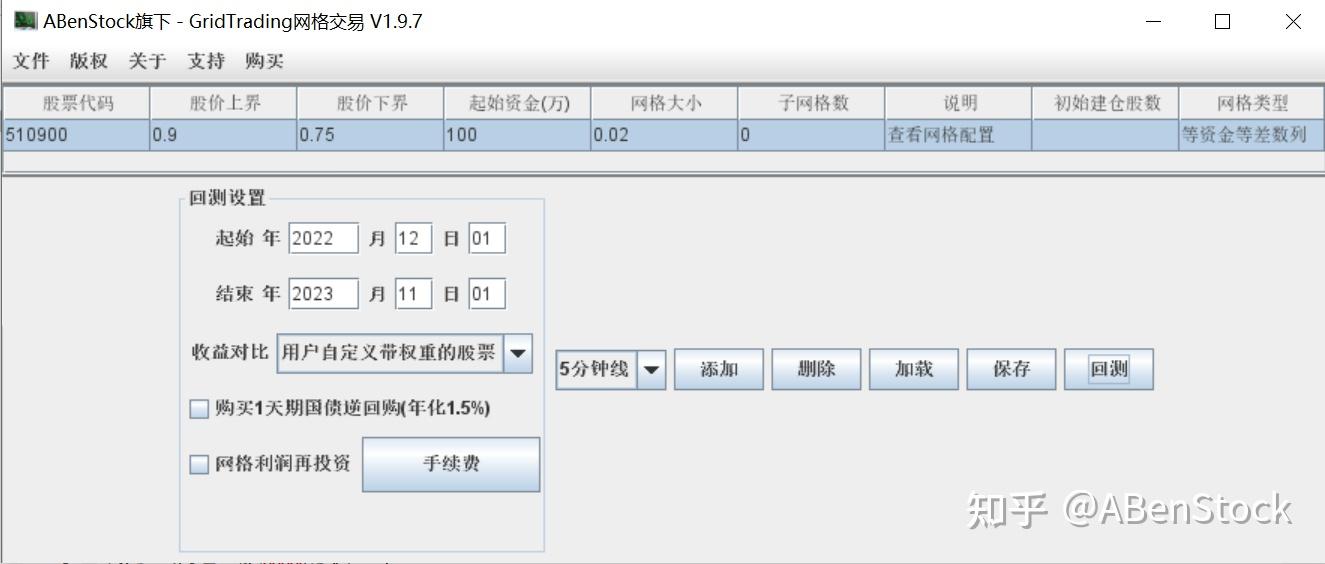
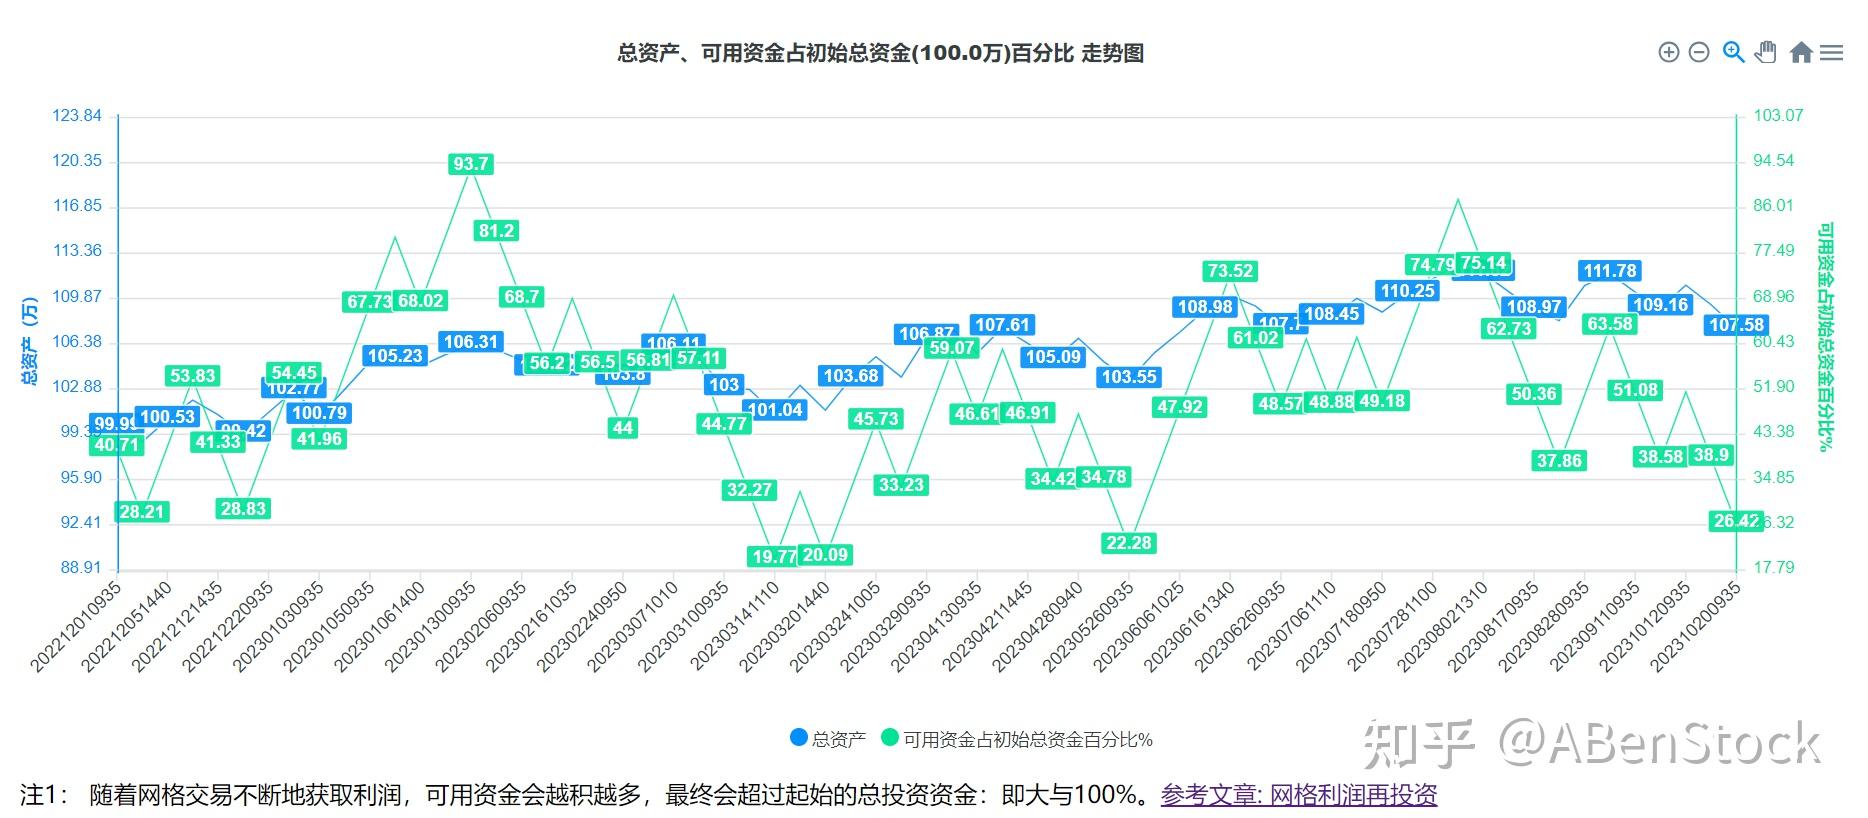
而用网格交易的收益率达到+7.04%,跑赢标的ETF大约12.3%。如下图回测所示:
黄色线为:网格策略的收益率
绿色线为:满仓H股ETF的收益率
比起前文的沪深300ETF,很明显,波动率是影响网格交易策略的关键性因素。同样是网格策略,波动率低的标的,收益率更差;波动率高的,收益率更高。
当然你可以找波动率更高的ETF来回测,收益率会更高。在标的ETF不暴跌的情况下,年化+10%收益不是梦。

资金利用率问题
如绿色线所示,可用资金占初始资金的比例始终控制的比较好。当股价上涨时,随着ETF不断的抛售,可用资金会越来越多。当股价下跌时,由于网格策略的特性,要进行补仓,所以可用资金会减少。本次回测可用资金占比最少是19.77%。没有到0,说明就是没有爆仓。
结论
- 网格大小是影响收益率的关键因素。
- 子网格和国债逆回购,它们是锦上添花的事。
- 股票标的,特别是它的波动率是影响网格交易总体收益率的关键因子。有兴趣的读者可以考虑其他标的试试。看来波动率低的ETF做网格是鸡肋,能跑赢,但是收益率不高。
- 波动率高的ETF或者股票非常值得尝试网格交易策略。


感谢分享,楼主投资中有用网格交易吗,收益怎样,我打算试试哎
请教:是否可以举例子详细说明子网格? 把一个普通网格为0.12大小的网格,再均匀地划分成2个小网格,每个小网格大小为0.06。 这种子网格与直接设置0.06网格有什么区别?
您好,请问您考虑出本投资理财方面的书籍吗?
您做投资多少年了呢?
请问楼主为啥在threshold最小的情况下总成交额反而变少了?
回测以后,结果就是如此。